

 Kendin Topla



TSMC N2 Sürecinde Son Durum: Liderlik, Seri Üretim ve Devasa Talep
Tayvan merkezli yarı iletken devi TSMC, 2 nm (N2) sürecinde seri üretim aşamasına geçerek rakipleriyle arasındaki mesafeyi korumayı başardı. Şirket, Tayvan'daki Fab 20 (Hsinchu/Baoshan) ve Fab 22 (Kaohsiung) tesislerinde çarkları döndürmeye başladı. Üretim projeksiyonlarına göre 2026 yılı sonuna kadar aylık 100.000 ila 120.000 wafer (plaka) kapasitesine ulaşılması, 2027 yılında ise bu hacmin ayda 200.000 wafer seviyesine çıkarılması hedefleniyor. Sürecin küresel ayağını ise ABD Arizona’da inşa edilen Fab 21 Phase 3 tesisi oluşturacak.
Tamamen yeni bir transistör mimarisi olan Nanosheet GAA yapısına geçilmesine rağmen TSMC, test ve erken üretim aşamasında %65 - %75 bandında bir üretim verimi (yield) yakalayarak sektör analistlerini şaşırttı. Karmaşık bir litografi düğümünün ilk evrelerinde elde edilen bu oran, ticari karlılık açısından TSMC’ye muazzam bir operasyonel avantaj sağlıyor.
Yeni teknolojinin faturası ise oldukça kabarık. Gelişmiş EUV katmanları ve yeni malzeme gereksinimleri nedeniyle 2 nm wafer başına maliyetin 30.000 dolar sınırına dayandığı belirtiliyor. Ancak bu astronomik fiyat etiketine rağmen yapay zekâ ve üst segment mobil pazarın talebi o kadar yüksek ki, TSMC'nin 2026 ve 2027 yılı üretim kapasitelerinin tamamı şimdiden rezerve edilmiş durumda.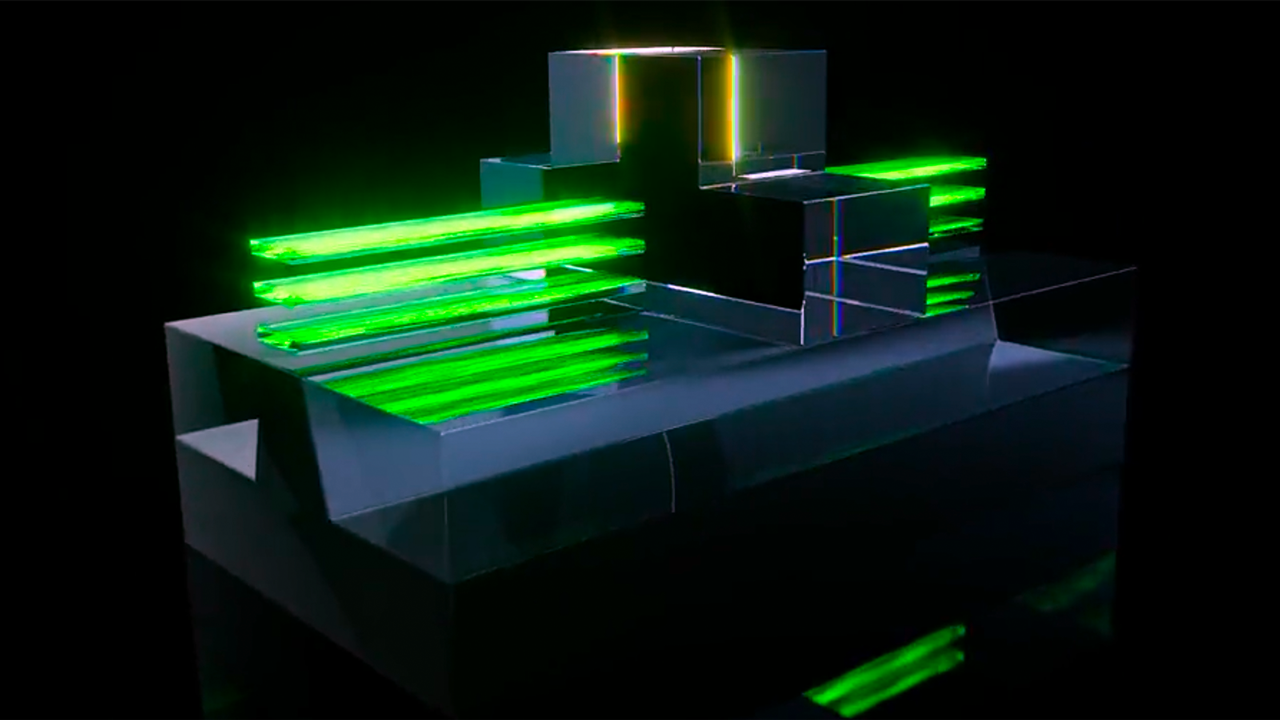
2 Nanometre Pastası Nasıl Paylaşıldı? Müşteri Dağılımı
TSMC’nin 2 nm üretim hatları, dünyanın en büyük teknoloji geliştiricileri tarafından adeta parsellenmiş durumda:
- Apple: Her yeni üretim sürecinde olduğu gibi ilk üretim kapasitesinin %50'sinden fazlasını doğrudan kapattı. Gelecek nesil iPhone modellerine güç verecek A20 serisi mobil yongalar ve Mac bilgisayarlarda yer alacak M6 ailesi, TSMC N2 sürecinin ilk vitrin ürünleri olacak.
- AMD: x86 ekosisteminde en agresif geçiş planını uygulayan üretici konumunda. Yeni nesil masaüstü işlemci mimarisi Zen 6 (Olympic Ridge) ve bulut sunucularını hedefleyen veri merkezi canavarı EPYC (Venice) serisinin TSMC 2 nm bantlarında üretileceği kesinleşti.
- NVIDIA: Yeni nesil Rubin mimarisinin ilk dalgasında (R100) paketleme olgunluğu ve tedarik maliyetleri sebebiyle N3P sürecine sadık kalmayı tercih etse de, sonraki yapay zekâ hızlandırıcıları için TSMC 2 nm hatlarında kritik rezervasyonlarını tamamladı.
- Qualcomm ve MediaTek: Mobil amiral gemisi yonga setlerinde Snapdragon ve Dimensity serilerinin rekabet gücünü korumak adına 2 nm sipariş hacimlerini önceki nesle kıyasla %10 ila %20 oranında artırdı.
Büyük Üçlü Karşılaştırması: TSMC vs. Intel Foundry vs. Samsung
Yarı iletken sektörünün zirvesindeki üç dev, 2 nm sınıfında tamamen farklı teknolojik ve ticari stratejilerle boy gösteriyor:
| Kriter | TSMC (N2 / A16) | Intel Foundry (Intel 18A / 14A) | Samsung Foundry (SF2 / 2GAP) |
|---|---|---|---|
| Transistör Mimarisi | Nanosheet GAA | RibbonFET GAA | İkinci Nesil MBCFET GAA |
| Arka Taraf Güç Beslemesi (BSPDN) | N2'de yok; A16 ve N2P süreçleriyle entegre edilecek (Super Power Rail) | PowerVia teknolojisi ile ilk günden (18A) doğrudan entegre | SF2'de bulunmuyor; SF2P süreciyle planlanıyor |
| Transistör Mantık Yoğunluğu | ~313 MTr/mm² (Sektörün en yüksek mantık yoğunluğu) | ~238 MTr/mm² | ~250 MTr/mm² |
| Tahmini Üretim Verimi (Yield) | %65 – %75 (En kararlı ve öngörülebilir) | %55 – %65 (Yükselme trendinde) | %40 – %50 (Seri üretimde zorlanıyor) |
| İlk Çıkış Ürünleri | Apple A20 / M6, AMD Zen 6 | Intel Panther Lake (Core Ultra),Xeon Diamond Rapids | Samsung Exynos 2600, Yeni Nesil Özel AI Yongaları |
| ASML High-NA EUV Stratejisi | Temkinli: Maliyet optimizasyonu için A14 (1.4 nm) öncesinde standart 0.33 NA EUV kullanımı | Agresif: ASML EXE:5200B sistemlerini ilk devreye alan üretici; 14A için odak noktası | Hibrit: 2 nm mantık devreleri ve gelişmiş VCT DRAM hatları için sınırlı tedarik |
Yarı İletkende Dengeleri Değiştiren Kritik Mühendislik Savaşları
A. Arka Taraf Güç Dağıtımı (BSPDN): Güç Hatları Neden Yonganın Arkasına Geçiyor?
Geleneksel yonga tasarımında transistörlere güç taşıyan hatlar ile sinyal ileten mikroskobik kablolar çipin aynı ön yüzeyinde üst üste bindirilir. Transistör boyutları 2 nm seviyesine indiğinde bu hatlar inanılmaz derecede daralır; parazitik direnç artar, gerilim düşüşleri (IR drop) yaşanır ve sinyal hatları ile güç hatları birbirini boğmaya başlar.
Bu sorunu çözmek için geliştirilen Arka Taraf Güç Beslemesi (Backside Power Delivery Network - BSPDN), güç hatlarını çipin arkasına taşıyarak ön yüzeyi tamamen saf veri ve sinyal iletimine ayırır:
- Intel'in Erken Hamlesi (PowerVia): Intel, 18A düğümünde RibbonFET ile birlikte PowerVia teknolojisini eşzamanlı devreye sokarak büyük bir mühendislik riskini göze aldı ve mimari olarak rakiplerinden daha erken bir avantaj yakaladı.
- TSMC'nin Aşamalı Yaklaşımı: TSMC, tamamen yeni transistör yapısına geçerken üretim riskini ikiye katlamamak adına ilk N2 sürecinde standart ön yüz güç dağıtımını korudu. Ancak 1.6 nm sınıfını temsil eden A16 düğümüyle birlikte, doğrudan transistörün kaynak ve savak temaslarına bağlanan ve sektörün en gelişmiş arka taraf çözümü olarak nitelendirilen Super Power Rail mimarisine geçiş yapacak.
B. Litografi Savaşı: 350 Milyon Dolarlık High-NA EUV Makineleri Şart mı?
Hollandalı litografi devi ASML'nin geliştirdiği yeni nesil 0.55 Sayısal Açıklıklı (High-NA) EUV sistemleri, optik kırınım sınırlarını aşarak transistörleri tek bir ışık demetiyle çok daha keskin basabiliyor. Ancak bu sistemlerin tanesi 350 milyon doları aşıyor ve fabrikaların tavan yapılarından güç altyapılarına kadar baştan inşa edilmesini gerektiriyor.
Burada iki zıt kutup ortaya çıkmış durumda:
- Intel: Yıllardır kaybettiği teknolojik liderliği geri almak adına High-NA EUV araçlarını erkenden fabrikalarına kurdu ve bu sistemleri Intel 14A sürecinde temel üretim gücü yapmayı planlıyor.
- TSMC: Saf mühendislik pragmatizmini koruyarak mevcut 0.33 NA standart EUV makinelerini çift pozlama (double-patterning) teknikleriyle son damlasına kadar optimize etti. TSMC yönetimi, finansal olarak müşterilerine yansıyacak maliyet patlamasını engellemek adına 1.4 nm (A14) öncesinde High-NA sistemlerine geçiş yapmanın ekonomik açıdan mantıklı olmadığını savunuyor.
C. Dökümhane (Foundry) Güveni: Saf Fason Neden Kazanıyor?
Yarı iletken pazarında yalnızca ne kadar iyi çip ürettiğiniz değil, müşterilerinizin size ne kadar güvendiği de hayati önem taşır. TSMC’nin pazar payındaki ezici üstünlüğünün arkasında "Pure-Play" (Saf Fason) dökümhane modeli yatar. TSMC kendi markasıyla hiçbir zaman son kullanıcıya yönelik işlemci, ekran kartı ya da akıllı telefon satmaz. Bu durum; pazar payı için birbiriyle kıyasıya savaşan Apple, AMD, NVIDIA ve Qualcomm’un tüm ticari sırlarını ve çip tasarımlarını gönül rahatlığıyla TSMC’ye teslim etmesini sağlar.
Buna karşılık Samsung, hem fason üretim yapıp hem de kendi Exynos işlemcilerini, Galaxy akıllı telefonlarını ve bellek yongalarını geliştirdiği için küresel devlerin sipariş verirken her zaman temkinli yaklaştığı bir üretici konumundadır. 3 nm sürecinde GAA mimarisine dünyada ilk geçen üretici olmasına rağmen düşük verim oranları nedeniyle amiral gemisi müşterilerini TSMC’ye kaptıran Samsung, SF2 süreci ve yeni nesil Exynos 2600 ile itibar tazelemeye çalışıyor.
Japonya cephesinde ise hükümet destekli Rapidus, IBM ile ortaklık kurarak Hokkaido'daki tesislerinde 2027 yılına kadar 2 nm GAA prototipleri üretmeyi hedefliyor. Ancak altyapı ölçeği ve kütüphane ekosistemi açısından Rapidus'un yakın vadede ilk üç dev için ciddi bir pazar tehdidi oluşturması beklenmiyor.
2 Nanometrede Taht Kimin?
2 nanometre düğümü; Intel’in PowerVia gibi mimari sıçramalarla yeniden yarışa ortak olduğu, Samsung’un erken GAA deneyimiyle varlık göstermeye çalıştığı son derece dinamik bir rekabet sahasına sahne oluyor.
Fakat günün sonunda kazananı belirleyen tek şey kâğıt üzerindeki teorik başarımlar değil; fabrikadan çıkan sağlam yonga sayısıdır. TSMC; %70 seviyelerine oturan üretim kararlılığı, ayda 100.000 adedi aşan devasa üretim kapasitesi ve Apple, AMD, NVIDIA gibi devlerin tüm hacmini arkasına almasıyla yarı iletken tahtındaki yerini 2 nm çağında da kolay kolay bırakmayacağını kanıtlıyor.